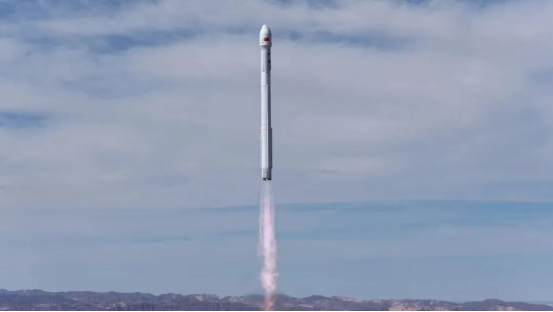
几辆大件运输车,把中国商业火箭的竞争拉到了一个新赛场。
结合中科宇航公布的出厂时间、运输路线和车厢尺寸判断,车里装载的大概率就是力箭二号遥二火箭。
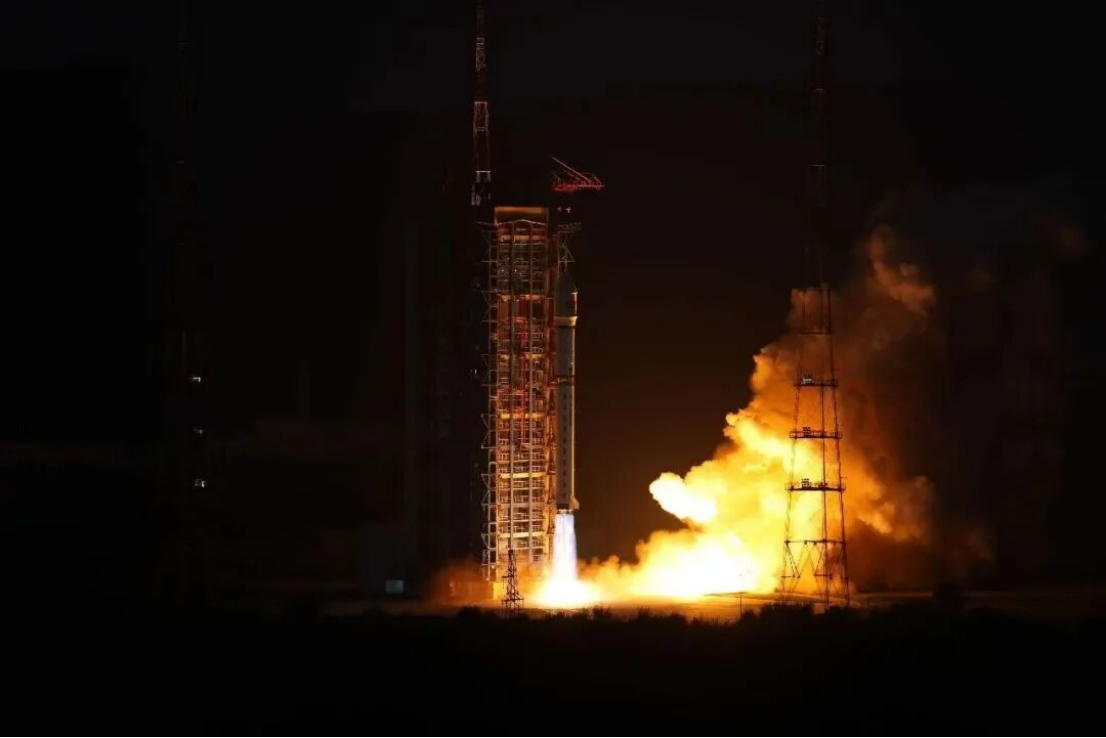
目前,这枚火箭很可能已经抵达酒泉,等待10月发射,任务预计搭载18颗千帆星座卫星。
另一边,蓝箭航天已经公布朱雀二号E遥七任务,同样指向千帆星座,具体搭载数量尚未公布。
还有消息称,东方空间也拿到了千帆订单,引力一号可能很快发射组网星。
朱雀二号E、力箭二号、引力一号,三枚民营火箭同时盯上千帆。
以前比谁先飞、谁先回收,现在开始比谁有活干了。
据9月最新公开数据,千帆星座在轨卫星达到238颗。
按照2026年底完成324颗组网的阶段性目标,还差86颗。
两大低轨星座未来都要部署上万颗卫星,长征六号甲、长征八号、长征八号甲、长征十二号各有任务,不可能把所有运力都交给一个星座。
卫星可以在工厂批量下线,火箭、工位和发射窗口却没法凭空增加。
老颜觉得,民营火箭参与千帆、GW组网,最大的意义就在这里:它让国家队之外,又多出几条能够稳定发车的“天路”。
朱雀二号E遥七如果批量搭载千帆正式组网星,有望成为国内民营液体火箭首次执行巨型卫星互联网星座批量组网任务。
力箭二号遥二若完成一箭18星,又可能刷新国内民营火箭单次发射低轨组网卫星的数量纪录。
此前已有民营火箭发射过通信试验星、星座验证星和商业小卫星。
今年6月,朱雀二号E遥六也把千帆DTC-01星送入轨道。
十几颗平板卫星装进整流罩,必须要解决堆叠结构、星箭接口、分离时序和轨道精度。
客户还会盯着火箭能否按期出厂,能否抓住窗口准时点火。
第一箭只是入场券,后面还能接着打,才算进了组网主力名单。
三枚火箭,三种起手式
从液氧甲烷发动机、朱雀二号系列量产,到朱雀三号完成陆地回收,它啃的都是商业火箭里最硬的骨头。
去年朱雀二号E执行卫星互联网试验星任务失利,商业订单随即受到影响。本来想一鸣惊人,结果狠狠摔了一跤。
今年成功复飞并发射千帆试验星后,遥七如果完成正式组网任务,蓝箭就能把技术领先进一步变成稳定交付。
力箭二号近地轨道运力12吨,500公里太阳同步轨道运力8吨。
3月首飞解决了“能不能飞”,遥二的一箭18星要展现的是“能不能干重活”。
把蓝箭概括成技术路线、中科宇航概括成订单路线,其实并不算完整。
目前,蓝箭已经与中国星网、垣信卫星签订正式发射服务合同,还中标千帆一箭18星发射服务,只是招股书没有披露具体由哪枚火箭执行。
中科宇航的大型通用芯级构型、专用工位和后续自研发动机,同样需要硬碰硬的技术积累。
两家的起手式不同,最后都要走向同一个结果:稳定发射,持续交付。
被称为全球最大固体火箭的引力一号还提供了一种新的选择。
2025年,垣信卫星曾采购7次发射服务,总预算13.36亿元,包括4次一箭10星和3次一箭18星。
蓝箭已经确认中标其中一箭18星,其余任务花落谁家,目前没有完整披露。
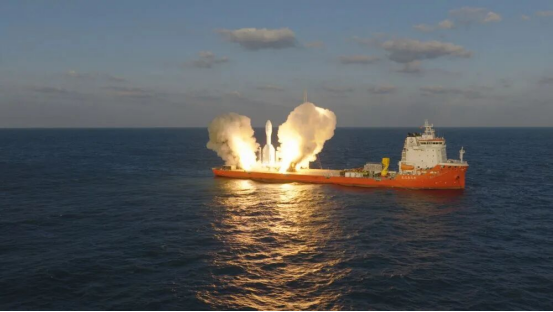
根据引力一号4.2吨太阳同步轨道运力、4.2米整流罩,以及已经完成一箭9星远海发射的经验判断,它完全具备承接千帆“一箭10星”任务的条件。
引力一号很可能已经摸到了千帆订单的门把手,门究竟开没开,还差一份官宣。
它采用全固体构型,长期成本有自己的天花板,优势是产品成熟、准备周期短,还能依靠海上发射灵活补充组网运力。
先把星送上去,再比谁飞得便宜
复用和稳定组网哪个更重要,要看商业航天走到了哪一步。
一枚暂时不能回收、却能稳定完成一箭18星的火箭,今天就能替客户解决问题,也能带来真实收入。
火箭成功落地只是第一关,完成检测、重新装星并再次飞行,复用的账才真正开始算。
随着组网规模继续扩大,一次性火箭的成本和产能压力会越来越明显。
稳定组网是今天的饭碗,回收复飞决定这碗饭将来能做多大。
这也解释了蓝箭和中科宇航在科创板申报标准上的差异。
蓝箭采用第五套,更强调核心技术、市场空间和阶段性成果;中科宇航采用第二套,对营业收入和研发投入有更直接的要求。
朱雀二号E发射千帆,可以把蓝箭的在手订单变成成功交付;力箭二号一箭18星,则能证明中科宇航的大运力正在变成大订单。
引力一号如果加入战团,民营火箭的组网竞争就真正热闹起来了。
真正决定排名的,是第一箭之后还能不能准时出现,后续任务还能不能稳定把卫星送上去。
有些事急不来,那就先把当前的饭碗端稳,再谈未来能笑傲江湖。