机械行业:一周解一惑系列:商业航天产业化拐点将至
商业航天支持政策陆续落地,同时产业投融资力度持续加强。政策及产业投融资方面,根据央视财经数据显示,截至2025 年底,中国商业航天企业已突破600家。1)融资方面,2025 年全行业融资总额约186 亿元,同比增长32%,全年发生融资事件67 起。2)政策层面,商业航天已连续两年被写入政府工作报告,“十五五”规划纲要提出,加快建设航天强国。3)资本层面,科创板将商业航天纳入重点支持领域。
航天活动加速发展,商业航天成为主导动力。2025 年,全球航天活动显著提速。
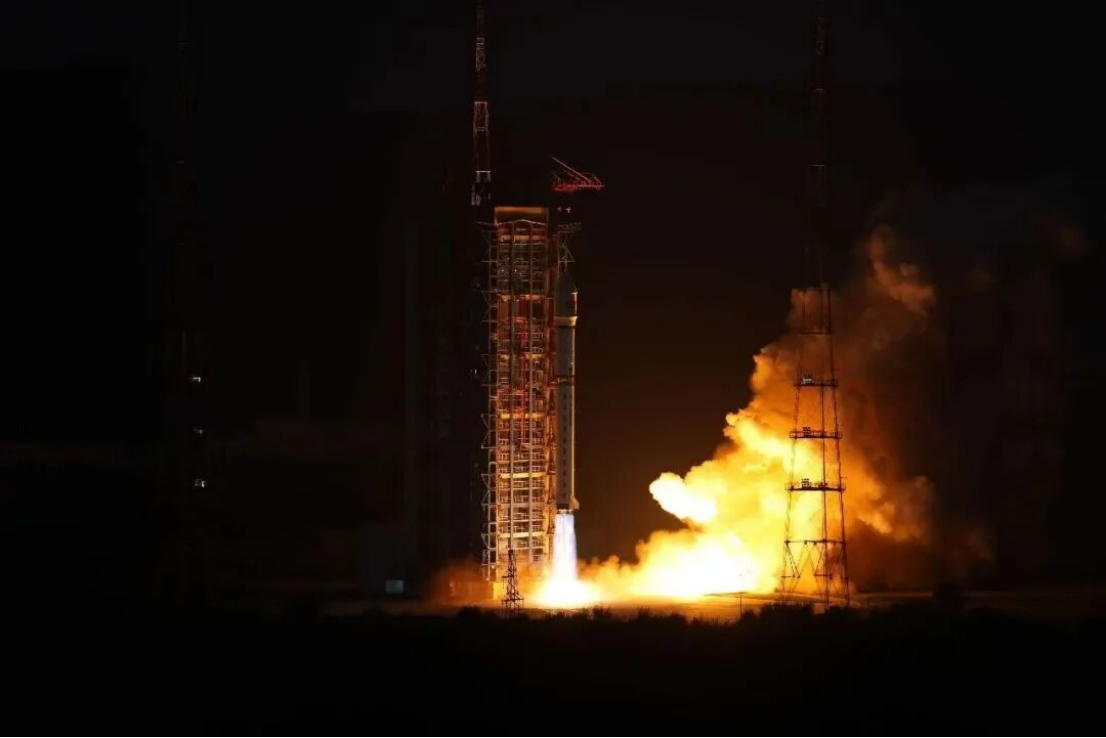
国家航天局等部门或机构的统计数据显示,2025 年全球共进行了323 次航天发射,入轨航天器4508 颗,其中,中美两国贡献近90%:美国全年航天发射193次、入轨航天器4024 颗;中国航天全年发射次数达到92 次,入轨航天器377颗,发射次数创历史新高。2023-2025 年间,全球航天发射次数增速维持在20%左右,航天活动加速发展,商业航天成为主导动力。据智研航天统计,2025 年全球商业发射占比首次突破70%,成为推动发射频次增长的核心动力,全球航天产业进入商业化主导的新阶段。据国家航天局公布数据,我国2025 年商业航天发射50 次,入轨商业卫星311 颗,分别占比我国全年宇航发射次数和入轨卫星总数的54%、84%。
太空光伏有望成为太空算力能源系统最优解。当前AI 的需求正以“非线性速度”增长,据美国能源部预估,到2030 年,美国数据中心的电力消耗量将从2024年的183TWh 增加至约425TWh,占全国总用电量的比例将从4%上升至接近双位数。而美国能源信息署预计,2025-2026 年美国电力消费将维持2.3%-3.0%的增速,施耐德预警显示,若维持目前备用容量水平,到2028 年用电尖峰时段的全美发电量将出现实质缺口,2033 年电力缺口或将高达175GW。
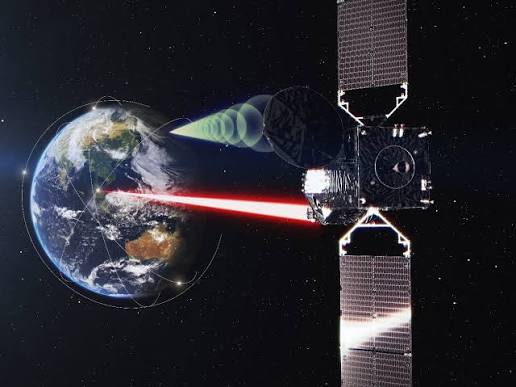
手机直连有望加速商业航天商业化落地进程。全球手机直连卫星市场在2025 年至2026 年间进入规模化商用加速期。截至2026 年第一季度,已有超过18 家主流手机厂商推出支持非地面网络(NTN)直连卫星功能的终端型号,累计出货量突破4.2 亿部,渗透率从2024 年的不足3%跃升至2026 年的12.8%。
投资建议:全球商业卫星进入密集发射期,太空光伏和通信(手机直连等)两子板块具备通胀环节且技术进步快速,有望加速商业航天商业化进程。建议关注:
迈为股份、奥特维、帝尔激光。